您好,欢迎来到广东功能膜材料工业设计研究院
服务热线:0769-89875710
功能膜材料领域省级权威研究机构,覆盖功能膜全产业链
Counterpoint2026年Q3报告|全球智能手机出货量同比缩减19%,行业收入却增长3%;苹果一家占全球营收份额50%,刷新历史记录
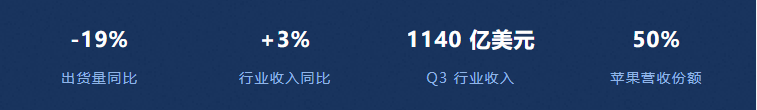
机器少卖了近两成,行业收入反而在涨。小米、OPPO、vivo 同时出现在营收份额与出货份额两份榜单上,位置差异恰恰揭示这轮"量减价增"对不同角色的不同含义。
从模切涂布产业链的视角看,这份终端报告正在改写上游精密功能件的采购逻辑。
01
均价抬升不是普涨,而是结构性收缩。出货收缩集中在低价位段——存储元器件价格一路走高,最低价位段首当其冲:涨价直接触达用户接受线,不涨则利润被吃掉。厂商在入门机型上主动收缩,行业利润快速向高价位段收拢。
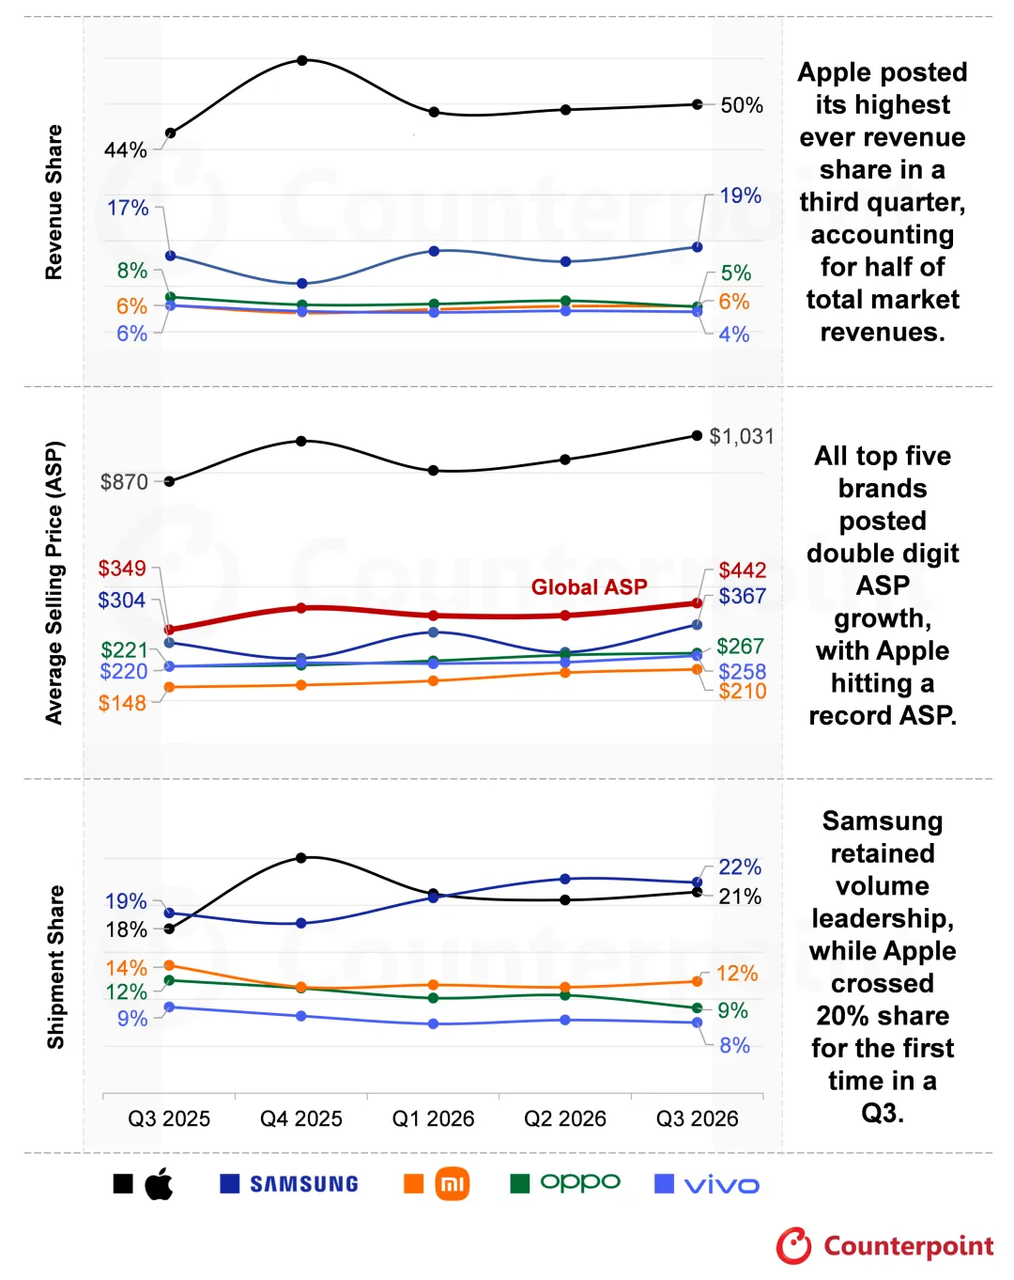
苹果的出货份额并不夸张,营收份额的高度集中来自单机售价高企——在行业整体依靠均价支撑收入的环境下,高端占比最高的厂商成为最大受益者。
| 厂商 | 营收份额 | 出货份额 | Q3 变化 |
| 苹果 | 50%(历史新高) | 不夸张 | 高端占比最高,受益最大 |
| 小米 | 约 6% | 12%(全球第三) | 收入几乎没变,ASP 两位数涨至 258 美元 |
| OPPO | 约 5%(下行) | 9%(全球前五) | 出货份额依旧坚挺 |
| vivo | 约 4%(年初 6%) | 8%(全球前五) | 用份额换结构 |
表:营收份额与出货份额的错位(Counterpoint Q3)。
小米的支撑来自均价上行,高端化效果已开始体现在价格标签上;OPPO 与 vivo 更吃紧——营收份额同比下行,出货份额仍在全球前五。
总量承压
出货收缩使散热膜、电磁屏蔽膜、导电胶带、缓冲泡棉等按单机用量计算的辅材总需求下降,对中低端机型为主的加工企业影响更直接。
均价对冲
高端机型的精密功能件用量与价值量高于入门机型,散热、屏蔽、防水、光学贴合等环节用料规格与加工精度同步提升,单机价值量上行,部分对冲出货下滑。
更关键的是品牌份额分化。份额向高端集中,订单从总量驱动转向结构驱动:向高价位段份额提升的品牌倾斜者受益,依赖入门机型走量者面临总量与单价双重压力。精度水平与高端品类配套经验,正成为获取订单的关键变量。
均价支撑营收的逻辑有边界。Counterpoint判断四季度出货降幅可能盖过均价涨幅——涨价若换不回掉量,靠均价撑住的营收就会见顶。
对上游这是明确的观察窗口:高端化从方向选择变成必须兑现的算术题——结构继续向上、高价位段毛利守住、渠道售后跟上。品牌能否稳住均价上行斜率,直接决定精密功能件的采购总量与结构走向。
对国产厂商,最有价值的信号是小米的ASP:营收份额长期低于出货份额,根源在均价偏低;均价持续抬升则同样销量可换回更多收入与研发投入——这一变量向上传导,正是模切涂布企业从"拼产能、拼价格"切到"拼精度、拼高端配套"的分水岭。
降19%是总量压力,增3%是结构红利,苹果独占五成营收是高端集中的极致体现,小米ASP站上258美元是国产向上突围的信号。
对模切涂布企业而言,这轮变化的本质不是"需求变少了",而是"需求变了"——高端机型单机价值量在涨,能接住订单的是精度水平和高端配套经验已经就位的企业。
四季度的出货降幅与均价涨幅谁跑得更快,将决定这轮结构红利是延续还是收窄。
数据来源
Counterpoint Research《全球智能手机季度出货与营收报告》(2026 Q3,含苹果 50%、小米 12%/258 美元、OPPO 9%/5%、vivo 8%/4% 等份额数据及 Q4 判断)· 模切涂布辅材品类及单机用量变化:综合自行业公开分析