8.19 亿增资落子三地:皇冠新材把募资变成产能与研发,考题在验证端
日期:2026年11月16
作者:广东功能膜材料工业设计研究院
阅读量:729
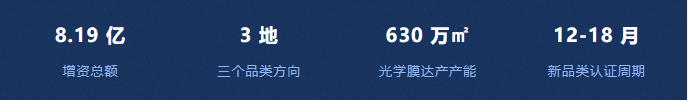
8.19 亿增资落子三地:皇冠新材把募资变成产能与研发,考题在验证端2026年11月10日 | 皇冠新材公告,拟使用募集资金向广东皇冠、江苏皇冠、浙江皇冠三家全资子公司增资,合计约 8.19 亿元——本轮首发募投项目由"规划"进入落地实施阶段
皇冠新材于 2026 年 11 月 3 日上市,上市不足一个月即完成资金划拨,节奏紧凑。
这笔增资的含义是:把募到的钱拆成三个品类方向的产能与研发布局——而钱花出去后能不能换成客户订单,才是下一份答卷。
| | | |
| | 功能性复合材料扩产 + 华南研发中心(深圳分公司实施) | |
| | 半导体用功能性复合材料等产品扩产 + 华东研发中心 | |
| | | |
表:三地增资明细与品类定位。
广东皇冠是传统主业平台,扩产对应消费电子与工业级胶粘材料的产能补充,研发中心承担华南客户协同开发;江苏皇冠是三笔中单价最高的方向——半导体用材料面向封测与晶圆制造,认证周期与毛利率显著高于消费电子胶带;浙江皇冠则是唯一全额投向光学膜的单项安排,覆盖特殊表面材料粘接胶带、高洁净光学膜。广东与江苏均含研发中心,说明皇冠正把研发能力向华南、华东客户集群就近配置。
募资先增资全资子公司、再由子公司实施项目,是 A 股募投的标准操作路径。意义在于资金落在项目主体层面,便于独立核算投入产出,也让产能爬坡与客户验证按项目节奏推进。
三家子公司分别承载不同品类扩产,增资后各自主体的资金实力与实施权限同步到位;从"到账"到"落地"仅一个月,也说明前期准备在上市前已基本就绪。
珠三角|消费电子 + 新能源汽车
扩产与华南研发中心组合,服务华为、OPPO/vivo、比亚迪、宁德时代等华南客户的本地化需求。
长三角|半导体封测与晶圆制造
半导体材料验证需与封测厂产线节拍紧密配合,华东研发中心就近配置降低了协同成本。
湖州长兴|显示面板与消费电子
浙江皇冠落地长兴,光学膜验证同样需要就近工艺适配与快速响应。
三地共同特征是"研发中心 + 产能"的组合而非单纯扩产:半导体材料、光学膜验证周期长,研发与产线必须就近协同,才能把验证周期压到可接受范围。
半导体用材料与光学膜,认证周期都在 12 至 18 个月。皇冠在消费电子胶带积累的客关系(苹果、华为、京东方等)为新品类导入提供渠道基础,但两者的性能标准与验证流程存在实质性差异。
从"增资到位"到"产能建成"再到"通过验证批量供货",每个节点都要用时间兑现。皇冠上市首日被推到近 400 亿元市值,定价的是品类升级的远期可能性;8.19 亿是把它转化为产能的动作,但市值隐含的预期最终要用客户导入数据填充或修正。
上市不到一个月,8.19 亿元就完成向三家子公司的划拨:广东补产能、江苏上探半导体、浙江重构光学膜叙事。地理逻辑是贴近客户集群,"研发中心 + 产能"则是为压缩新品类的验证周期。
钱花出去了,产线会建起来——但 8.19 亿元买不到的,是客户验证的时间。
品类升级的故事已从"募资规划"进入"落地实施",下一章的主角是客户验证数据,而不是增资公告。
数据来源
皇冠新材公告(2026.11.10,三家子公司增资金额与投向、华南研发中心由深圳分公司实施)· 募集资金项目规划(浙江光学膜 630 万㎡ 产能及产品方向)· 公开市场信息(2026.11.03 上市及首日市值表现)